EL SEU CURS EN LÍNIA PORTA IVA? DEPÈN DE COM L’IMPARTEIXI
Que un curs s’imparteix per internet no n’hi ha prou per a determinar el seu tractament en l’IVA. El decisiu és si la prestació principal consisteix en la intervenció directa d’un professor en temps real o en l’accés a continguts gravats o automatitzats.
Llegir més
Si presta o contracta formació a través d’internet, és possible que es plantegi com tributa en l’IVA. La resposta no és la mateixa per a tots els cursos en línia. Una formació impartida en directe per un professor a través d’una plataforma de videoconferència rep un tractament diferent del d’un curs gravat al qual l’alumne accedeix quan desitja.
La diferència té conseqüències econòmiques directes. Segons la qualificació que correspongui, la prestació pot quedar exempta o tributar al tipus general del 21%, la qual cosa afecta el preu que s’ha de cobrar, a l’IVA que s’ha de repercutir i a les obligacions de facturació i declaració.
- Atenció. Abans de fixar el tractament d’un curs, convé descriure amb precisió com es presta, és a dir, si hi ha intervenció d’un professor en temps real, quins continguts s’ofereixen i quin paper tenen les tutories o els materials de suport.
Formació impartida en directes
Quan les sessions s’imparteixen en directe per un professor i internet s’utilitza només com a mitjà per a connectar al docent amb l’alumnat, la prestació es qualifica de servei educatiu. Així ho entén la Direcció General de Tributs (DGT) en la consulta vinculant V1010-26, de 6 de maig de 2026, que analitza una formació en nutrició composta per set sessions en línia impartides en directe.
L’ús de continguts digitals de suport no canvia aquesta qualificació quan són accessoris respecte de la comunicació i de la intervenció directa del professor.
- Atenció. Si els materials digitals guanyen pes enfront de la intervenció del docent, la qualificació pot variar. Convé revisar periòdicament el disseny del curs.
Requisits per a aplicar l’exempció
Qualificar la prestació com a servei educatiu no implica automàticament que estigui exempta. Per a aplicar l’article 20.U.9è de la Llei de l’IVA s’han de complir els requisits subjectius i objectius propis de l’ensenyament exempt.
En el pla objectiu, les matèries impartides han d’estar incloses en algun pla d’estudis del sistema educatiu, conforme al criteri del Ministeri d’Educació, Formació Professional i Esports, i l’activitat no pot tenir caràcter merament recreatiu. En el pla subjectiu, s’ha de tractar d’una entitat pública o privada autoritzada o reconeguda a aquest efecte.
Si no concorren aquestes condicions, la formació està subjecta i no exempta, i tributa al tipus general del 21%.
- Atenció. Convé comprovar tant la matèria com la condició de l’entitat que presta el servei. El compliment d’un sol dels requisits no és suficient.
Cursos gravats o automatitzats
El tractament canvia quan la prestació consisteix principalment en el subministrament o la descàrrega d’arxius, cursos gravats o automatitzats, programes o continguts formatius a través d’una plataforma. En aquests casos existeix un servei prestat per via electrònica quan el seu funcionament depèn d’internet i la intervenció humana és inexistent, mínima o accessòria.
La possibilitat d’accedir a tutories o sessions de suport no evita aquesta qualificació si l’element principal continua sent el contingut automatitzat.
Segons la DGT, a aquests serveis no els resulta aplicable l’exempció educativa. Quan s’entenen fets en el territori d’aplicació de l’impost, queden subjectes i no exempts al tipus general del 21%.
- Atenció. Afegir tutories a un curs gravat no el converteix en ensenyament en directe. El rellevant és quin element constitueix la prestació principal.
Cursos que combinen tots dos components
Molts cursos ofereixen sessions en directe juntament amb continguts gravats o materials descarregables. En aquests casos és essencial determinar quina és la prestació principal, ja que d’ella depèn la qualificació del conjunt.
Si predomina la intervenció directa del professor, la formació es tractarà com a servei educatiu i es podrà acollir a l’exempció si compleix els altres requisits. Si predomina l’accés automatitzat a continguts, es tractarà com a servei electrònic subjecte al 21%.
- Atenció. Convé documentar el disseny del curs, el pes de cada component i el preu assignat a cadascun, de manera que es pugui justificar la qualificació adoptada.
Actuacions recomanades
- Descrigui com es presta cada curs i quin element constitueix la prestació principal.
- Comprovi si la matèria està inclosa en un pla d’estudis del sistema educatiu.
- Verifiqui si l’entitat està autoritzada o reconeguda per a impartir ensenyament exempt.
- Revisi els cursos que combinen sessions en directe i continguts gravats.
- Ajusti la facturació i la repercussió de l’IVA segons la qualificació de cada curs.
- Conservi la documentació que acrediti el disseny del curs i els requisits de l’exempció.
- Consulti amb el despatx els casos dubtosos abans de fixar preus o emetre factures.
El tractament en l’IVA de la formació en línia depèn de com es presta i no sols que es faci per internet. L’ensenyament impartit en directe per un professor és un servei educatiu que pot quedar exempt si es compleixen els requisits de l’exempció, mentre que els cursos gravats o automatitzats són serveis electrònics subjectes i no exempts al 21%. En els cursos mixtos, la qualificació depèn de quina sigui la prestació principal.
QUÈ HA DE FER L’AUTÒNOM EN L’IRPF QUAN LA INSPECCIÓ DE TREBALL L’INCLOU AMB CARÀCTER RETROACTIU AL RÈGIM GENERAL?
Quan una inspecció de treball reconeix que un autònom mantenia en realitat una relació laboral, els seus ingressos deixen de ser rendiments d’activitat econòmica i passen a tributar com a rendiments del treball. Aquesta reclassificació afecta tots els exercicis no prescrits als quals s’estén la resolució.
Llegir més
Si ha prestat serveis de manera habitual per a una empresa, ha facturat com a autònom i ha tributat en l’IRPF pel mètode d’estimació directa, és possible que una inspecció de treball conclogui que la seva relació amb aquesta empresa era en realitat laboral. En aquest cas, la Tresoreria General de la Seguretat Social (TGSS) pot anul·lar la seva alta en el règim especial de treballadors autònoms (RETA) amb efectes retroactius, incorporar-lo al règim general i acordar la devolució de les quotes ingressades indegudament, juntament amb els interessos de demora corresponents.
Encara que l’origen d’aquesta decisió és laboral, els seus efectes afecten la seva fiscalitat personal. Els ingressos que va declarar com a rendiments d’una activitat econòmica s’han de requalificar, les despeses que va deduir poden deixar de ser deduïbles i les quantitats que percebi de la Seguretat Social tenen el seu propi tractament tributari. Això pot obligar-lo a revisar declaracions ja presentades, a vegades de diversos exercicis.
En aquesta circular li expliquem, amb caràcter general, com es regularitza l’IRPF en aquests casos i com tributen els interessos de demora cobrats.
Canvi de qualificació dels seus ingressos
La Llei de l’IRPF defineix els rendiments d’activitats econòmiques per l’ordenació per compte propi de mitjans de producció o de recursos humans, i els rendiments del treball com les contraprestacions derivades del treball personal o d’una relació laboral que no tinguin el caràcter de rendiments d’activitats econòmiques.
Quan una inspecció de treball estableix l’existència de relació laboral, aquesta qualificació repercuteix en l’IRPF durant el període al qual afecta. Els ingressos que vostè va declarar com a activitat econòmica passen a ser rendiments del treball. El seu import íntegre es manté, ja que es quantifica pel facturat a l’empresa, però canvia la seva naturalesa jurídica.
La Direcció General de Tributs (DGT) va aplicar aquest criteri en la consulta vinculant V1576-26, de 15 de juny de 2026, referida a un autònom que la seva alta en el RETA va ser anul·lada amb efectes des de l’1 de gener de 2019.
- Atenció. El canvi de qualificació afecta tot el període que cobreixi la resolució, i no sols l’exercici en què es dicta. Ha d’identificar quins exercicis estan afectats i quins continuen oberts a revisió.
Despeses deduïbles
Com a rendiments del treball, només són deduïbles les despeses enumerades en l’article 19.2 de la Llei de l’IRPF. Són les cotitzacions a la Seguretat Social o a mutualitats de funcionaris, les detraccions per drets passius, les cotitzacions a col·legis d’orfes, les quotes a sindicats i col·legis professionals quan la col·legiació sigui obligatòria, les despeses de defensa jurídica per litigis amb el pagador, amb el límit de 300 euros anuals, i altres despeses per 2.000 euros anuals. Existeixen increments per a aturats que es traslladen per treball i per a persones amb discapacitat.
La conseqüència pràctica és que es perden les despeses generals pròpies de l’activitat econòmica. A més, les quotes del RETA que li siguin retornades per haver estat indegudament ingressades deixen de ser deduïbles com a despesa.
- Atenció. El resultat pot ser un rendiment net més elevat del que es va declarar en el seu moment i, amb ell, una quota a ingressar més elevada. Convé simular l’efecte abans de presentar les rectificacions.
Procediment de regularització
La devolució de les quotes no té incidència en l’IRPF de l’exercici en què vostè la cobra. El seu efecte es produeix en els exercicis en què aquestes quotes es van deduir com a despesa.
Per a regularitzar els períodes no prescrits, pot presentar, segons el cas, sol·licituds de rectificació d’autoliquidacions, autoliquidacions rectificatives o autoliquidacions complementàries, conforme als articles 120 i 122 de la Llei General Tributària. Les complementàries procedeixen quan resulta un import a ingressar superior a l’autoliquidat o una devolució inferior, i es presenten com a extemporànies si ja ha vençut el termini, sempre que el deute no hagi prescrit.
- Atenció. La via adequada depèn del sentit del resultat en cada exercici, ja que uns anys poden donar un ingrés més elevat i altres no. Convé analitzar-los per separat abans de triar el procediment.
Interessos de demora
En l’IRPF, els interessos tenen distinta qualificació segons la seva naturalesa. Els remuneratoris, que retribueixen un capital o un ajornament, tributen com a rendiments del capital mobiliari. Els indemnitzatoris, que rescabalen un incompliment o retard, no poden qualificar-se així i tributen com a guany patrimonial.
Els interessos de demora abonats per la TGSS en retornar ingressos indeguts tenen caràcter indemnitzatori i, per tant, constitueixen un guany patrimonial. El criteri de la DGT sobre la seva integració ha canviat. Amb anterioritat s’incloïen en la base imposable de l’estalvi. Després de la sentència del Tribunal Suprem de 12 de gener de 2023, en relació amb els interessos abonats per l’Agència Tributària, s’integren en la base imposable general com a renda general.
Quant a la seva imputació temporal, el guany s’atribueix al període impositiu en què es produeix l’alteració patrimonial, és a dir, quan els interessos es reconeixen, es quantifiquen i s’acorda el seu abonament.
- Atenció. Els interessos no s’imputen als anys a què es refereixen les quotes, sinó a l’exercici del reconeixement. Ha de comprovar la data exacta de la resolució per a declarar-los en el període correcte.
Actuacions recomanades
- Obtingui la resolució de la inspecció de treball i l’acord de la TGSS sobre la baixa retroactiva i la devolució.
- Delimiti els exercicis afectats i verifiqui quins no han prescrit.
- Recalculi cada exercici amb els ingressos com a rendiments del treball i les despeses de l’article 19.2.
- Triï el procediment de regularització segons el resultat de cada any.
- Declari els interessos de demora com a guany patrimonial de la base imposable general en l’exercici del seu reconeixement.
- Revisi si escau ajustar altres obligacions, com els pagaments fraccionats presentats en el seu moment com a autònom.
- Conservi la documentació acreditativa de tota la regularització.
La reclassificació d’un autònom com a treballador per compte d’altri després d’una inspecció de treball obliga a regularitzar l’IRPF dels exercicis no prescrits. Els ingressos passen a ser rendiments del treball, les despeses deduïbles es limiten als de l’article 19.2, i la devolució de quotes es projecta sobre els anys en què es van deduir. Els interessos de demora percebuts tributen com a guany patrimonial en la base general de l’exercici en què es reconeixen. Cada cas exigeix revisar dates, imports i terminis de prescripció.
QUÈ CANVIA EN LES BAIXES MÈDIQUES, EN LES COTITZACIONS D’AUTÒNOMS I EN LES PENSIONS DESPRÉS DEL REIAL DECRET LLEI 31/2026?
El Govern ha aprovat el Reial decret llei 31/2026 que introdueix dues noves baixes mèdiques especials, per trastorn menopàusic secundari i per lesions derivades de violència de gènere, i modifica el període de referència amb el qual es calculen les prestacions per incapacitat temporal. Aquests canvis afecten per igual empreses i treballadores.
Llegir més
El Reial decret llei 31/2026, de 20 d’octubre, per a la millora de l’acció protectora de la Seguretat Social i d’altres normes socials, es va publicar al BOE de 21 d’octubre de 2026. Modifica la Llei General de la Seguretat Social, l’Estatut dels Treballadors i altres normes amb la finalitat d’adaptar la protecció social a noves realitats sanitàries, familiars i demogràfiques, i de corregir disfuncions detectades en la seva aplicació.
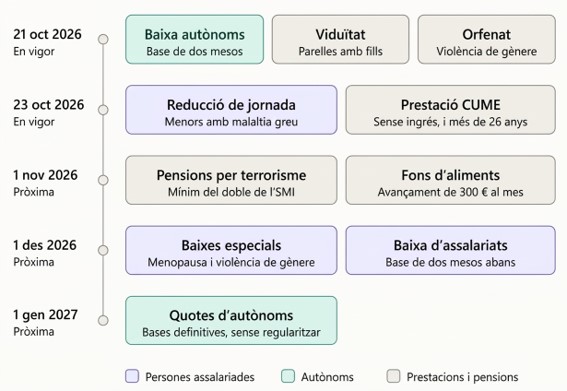
Si vostè és empresari, treballador per compte d’altri o autònom, diverses d’aquestes mesures poden afectar-lo de manera directa. Algunes ja estan en vigor, d’altres ho estaran l’1 de novembre i l’1 de desembre de 2026, i una més l’1 de gener de 2027.
- Atenció. La norma no entra en vigor en una única data. Abans d’aplicar cada novetat, convé comprovar la data d’efectes que li correspon.
Noves situacions especials d’incapacitat temporal
A partir de l’1 de desembre de 2026 es regulen dos nous supòsits especials d’incapacitat temporal per contingències comunes. Són el trastorn menopàusic secundari codificat i les lesions derivades de violència de gènere. S’integren amb els ja existents, que són la menstruació incapacitant i la interrupció de l’embaràs, la gestació des de l’inici de la setmana 39 i la donació d’òrgans o teixits.
En els supòsits especials de menopausa, violència de gènere, donació d’òrgans o teixits i menstruació incapacitant no s’exigeix període previ de cotització. El subsidi s’abona des de l’endemà de la baixa mèdica, a càrrec exclusiu de l’entitat gestora o col·laboradora. A l’empresa li correspon únicament el salari íntegre del dia de la baixa.
- Atenció. L’empresa ha d’ajustar els seus processos de nòmina i de gestió de baixes perquè, en aquests supòsits, el pagament a càrrec seu es limiti al dia de la baixa. Convé revisar-ho abans de l’1 de desembre.
Càlcul de la base reguladora de les baixes mèdiques
Fins ara, la prestació per incapacitat temporal es calculava, amb caràcter general, sobre la base de cotització del mes anterior a l’inici de la baixa. Amb la nova regulació es pren la base de cotització de dos mesos abans. Aquest canvi s’aplica als treballadors per compte d’altri des de l’1 de desembre de 2026 i als autònoms des del 21 d’octubre de 2026. Afecta tant les baixes per contingències comunes com a les derivades d’accident de treball o malaltia professional, i en aquestes últimes es mantenen les regles específiques per a incorporar les hores extraordinàries.
En els assalariats amb incorporació recent regeixen regles pròpies. Si es van incorporar durant el mes anterior al de la baixa, s’utilitza la base d’aquest mes anterior. Si ho van fer en el mateix mes de la baixa, s’usen les bases corresponents als dies treballats des de l’alta fins al dia anterior a la baixa.
En el cas dels autònoms, la base reguladora diària s’obté dividint aquesta base de cotització entre 30. Vegem un exemple amb xifres il·lustratives. Un autònom va cotitzar 1.800 euros l’octubre de 2026 i 2.100 euros al novembre, i inicia una baixa el 15 de desembre. Abans s’hauria utilitzat la base de novembre, de 2.100 euros. Amb la nova regla s’usa la d’octubre, de 1.800 euros, i la base reguladora diària resulta de 60 euros.
- Atenció. El canvi pot augmentar o reduir la prestació segons com hagin evolucionat les bases en els dos mesos previs. Qui prevegi modificar la seva base de cotització ha de tenir en compte aquest desfasament.
Cura de menors amb càncer o una altra malaltia greu
Des del 23 d’octubre de 2026 s’amplia la protecció de la cura de menors afectats per càncer o una altra malaltia greu, tant en la prestació de la Seguretat Social com en la reducció de jornada de l’Estatut dels Treballadors. Les principals novetats són les següents.
- Es reconeix el dret encara que no hi hagi ingrés hospitalari, quan el menor requereixi tractaments mèdics continuats d’igual intensitat acreditats pel Servei Públic de Salut.
- La prestació es pot mantenir més enllà dels vint-i-sis anys quan la persona afectada acrediti una discapacitat igual o superior al 65 % o un grau III de dependència, i continuï existint convivència continuada.
- Es pot reconèixer a tots dos progenitors o cuidadors de forma alternada o simultània. En cas de percepció simultània pel mateix causant, cadascun cobra el 50 % de la seva base reguladora.
- No s’exigeix inscripció registral ni document públic de la parella de fet quan existeixin fills comuns.
- L’Estatut dels Treballadors recupera la referència expressa al cònjuge i a la parella de fet en la reducció de jornada per guarda legal, que havia desaparegut amb la Llei 4/2026, d’1 d’octubre. Garanteix a més una reducció d’almenys el 50 % fins als 18, 23, 26 o més de 26 anys en els supòsits indicats, i l’estén al cònjuge o parella de fet si la persona afectada contrau matrimoni o constitueix parella estable.
Atenció. Les empreses han d’estar preparades per a rebre sol·licituds de reducció de jornada simultànies de dos treballadors en relació amb el mateix menor. Convé revisar els procediments interns i l’organització de torns.
Autònoms i regularització de quotes
Com ja sap les cotitzacions dels autònoms estan vinculades als seus rendiments nets i poden regularitzar-se per la Seguretat Social. A partir de l’1 de gener de 2027, les bases de cotització dels mesos en què es percebin determinades prestacions adquiriran caràcter definitiu i quedaran excloses de la regularització anual. Entre elles figuren la incapacitat temporal, el naixement i cura de menor, el risc durant l’embaràs o la lactància natural, la cura de menors amb malaltia greu i el cessament d’activitat.
Tampoc es regularitzaran les bases utilitzades per a calcular prestacions reconegudes abans de la regularització, ni determinades bases posteriors fins al mes del fet causant.
- Atenció. La norma redueix el risc que una regularització posterior alteri la base amb la qual es va calcular una prestació. Així i tot, convé revisar la base de cotització triada abans d’iniciar una situació protegida, perquè ja no es podrà corregir després.
Pensions i altres prestacions
La norma inclou altres mesures de caràcter general que es resumeixen breument:
- Viduïtat de parelles de fet amb fills comuns. Desapareix l’exigència d’inscripció o escriptura pública amb dos anys d’antelació i n’hi ha prou amb acreditar convivència estable i ininterrompuda, mitjançant empadronament, durant almenys els dos anys immediats a la defunció. S’obre un termini de dotze mesos improrrogables per a sol·licitar la pensió en defuncions anteriors que compleixin aquestes condicions, o per a demanar la rehabilitació de pensions suspeses.
- Orfandat per violència contra la dona. Quan els orfes es trobin en una situació equiparable a l’orfandat absoluta, l’import mínim mensual serà el doble de l’SMI. El dret no s’extingeix si són adoptats posteriorment.
- Pensions extraordinàries per terrorisme. El mínim passa a ser el doble de l’SMI, amb efectes des de l’1 de novembre de 2026.
- Fons de Garantia del Pagament d’Aliments. La bestreta màxima mensual puja de 150 a 300 euros per menor, amb altres ajustos en el concepte d’unitat familiar, la residència exigida a menors estrangers i els límits d’ingressos.
Atenció. Si té coneixement de persones del seu entorn que poguessin beneficiar-se del termini de dotze mesos per a la pensió de viduïtat, convé informar-los com més aviat millor, ja que no admet pròrroga.
Actuacions recomanades
- Comprovar la data d’efectes de cada novetat i la seva aplicació a la seva empresa o a la seva situació personal.
- Revisar els procediments de nòmina i de gestió de baixes davant les noves situacions especials i el nou període de referència.
- Actualitzar els protocols interns per a atendre sol·licituds de reducció de jornada per cura de menors amb malaltia greu.
- Si és autònom, revisar la seva base de cotització i valorar l’efecte del nou càlcul en una eventual baixa.
- Conservar la documentació que acrediti el tractament mèdic continuat, la convivència o la situació de parella de fet, segons el cas.
- Informar el personal afectat dels nous drets i dels seus terminis.
- Consultar amb el despatx qualsevol dubte abans d’adoptar decisions amb efectes econòmics.
Quadre resum (Reial decret llei 31/2026, de 20 d’octubre)
|
Data d’aplicació |
Novetat |
Principals canvis |
Afectats |
|---|---|---|---|
|
21/10/2026 |
Càlcul de les baixes mèdiques d’autònoms |
La base reguladora es calcula amb la base de cotització de dos mesos abans de la baixa, dividida entre 30. |
Autònoms |
|
21/10/2026 |
Pensió de viduïtat de parelles de fet |
Amb fills comuns, n’hi ha prou amb una convivència acreditada de dos anys, sense exigir inscripció registral. Termini de dotze mesos per a casos anteriors. |
Beneficiaris de pensions |
|
21/10/2026 |
Pensió d’orfandat per violència contra la dona |
Millora de la protecció econòmica i mínim del doble de l’SMI en supòsits equiparables a l’orfandat absoluta. |
Beneficiaris de pensions |
|
23/10/2026 |
Cura de menors amb malaltia greu |
S’admeten tractaments sense ingrés, l’extensió més enllà dels vint-i-sis anys en casos concrets i el gaudi simultani per tots dos cuidadors. |
Treballadors i autònoms |
|
01/11/2026 |
Fons de Garantia del Pagament d’Aliments |
Màxim de 300 euros al mes per beneficiari, amb revisió d’ofici de les bestretes vigents. |
Famílies beneficiàries |
|
01/11/2026 |
Pensions extraordinàries per terrorisme |
El mínim mensual passa a ser el doble de l’SMI. |
Pensionistes |
|
01/12/2026 |
Noves baixes mèdiques especials |
Trastorn menopàusic secundari codificat i lesions per violència de gènere, sense període mínim de cotització. |
Treballadors i autònoms |
|
01/12/2026 |
Càlcul de les baixes mèdiques d’assalariats |
Base de cotització de dos mesos abans de l’inici de la baixa, amb regles per a incorporacions recents. |
Treballadors per compte d’altri |
|
01/01/2027 |
Regularització de quotes d’autònoms |
Determinades bases de cotització vinculades a prestacions tindran caràcter definitiu i no es regularitzaran. |
Autònoms |
El Reial decret llei 31/2026 introdueix canvis que afecten el càlcul i la cobertura de les baixes mèdiques, la cura de menors amb malaltia greu, les cotitzacions dels autònoms i diverses pensions. La seva aplicació escalonada, entre el 21 d’octubre de 2026 i l’1 de gener de 2027, aconsella revisar amb antelació els processos interns i la situació de cada persona afectada.
INFORMACIÓ D’UTILITAT SOBRE LA VAGA GENERAL DEL DIA 11 DE NOVEMBRE DE 2026
El dimecres 11 de novembre de 2026 està convocada una vaga general d’àmbit estatal per CCOO i UGT. La convocatòria afecta, amb caràcter general, les empreses i organismes de tot el territori, i convé que cada empresa organitzi amb temps la seva activitat i les seves obligacions. Com a ocupador ara és el moment conèixer el que ha de fer abans de la vaga, durant el desenvolupament d’aquesta i una vegada s’hagi produït.
Llegir més
Les organitzacions sindicals CCOO i UGT han convocat una vaga general d’àmbit estatal per al dimecres 11 de novembre de 2026. La plataforma reivindicativa gira entorn de la política d’habitatge, l’increment salarial, la reducció de la jornada ordinària, el reforç de la negociació col·lectiva i la millora de les condicions de treball. S’ha informat d’una durada de 24 hores, encara que la modalitat definitiva, els horaris i el detall de la plataforma han de confirmar-se amb els preavisos de vaga.
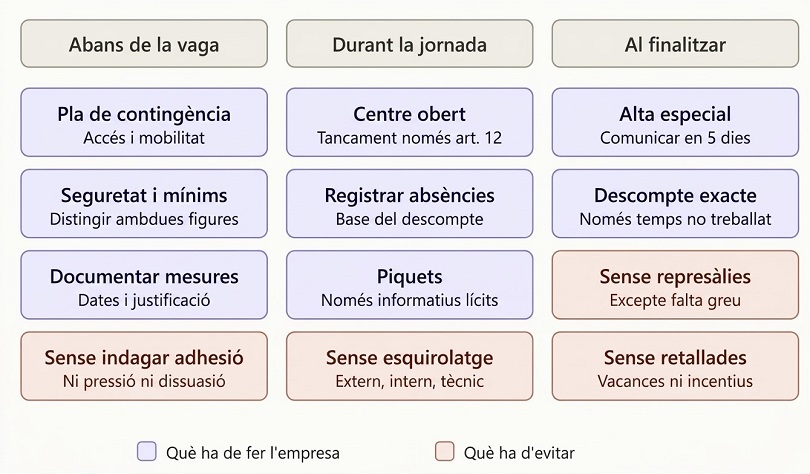
El següent esquema ordena les actuacions per fases i distingeix el que l’empresa ha de fer del que ha d’evitar.
Abans de la jornada de vaga
No s’exigeix preavís individual. El treballador no està obligat a comunicar si secundarà la vaga, i l’empresa no ha d’indagar al respecte. Cal evitar qualsevol comunicació interna que pugui interpretar-se com a pressió o dissuasió. Sí que és admissible informar del pla de contingència, de l’accés als centres i de la mobilitat.
Els sindicats convocants han comunicat la vaga a les associacions empresarials, la qual cosa en una vaga general es considera suficient sense necessitat d’avisar a cada empresa.
En els dies previs, l’empresa pot reorganitzar tasques amb els seus recursos ordinaris per a atenuar l’aturada, i pot informar de manera objectiva a clients i plantilla sobre possibles incidències. Són qüestionables, en canvi, les mesures la finalitat o l’efecte de les quals sigui substituir els vaguistes o aparentar normalitat, com les reassignacions improvisades, la reconfiguració de sistemes automàtics o la incorporació de mitjans específics per a aquesta jornada.
- Atenció. Si s’al·lega una vulneració del dret de vaga i s’aporten indicis, la càrrega d’acreditar que la mesura organitzativa era aliena al conflicte recau sobre l’empresa. És essencial documentar amb antelació les decisions i la seva justificació.
Obertura del centre i tancament patronal
El centre de treball ha de romandre obert durant la jornada perquè puguin accedir-hi els qui decideixin no secundar la vaga. El dret a no fer vaga està protegit igual que el dret a exercir-la, i l’empresa ha de garantir que els qui treballen puguin fer-ho amb normalitat.
El tancament patronal només és lícit en els supòsits de l’article 12 del Reial decret llei 17/1977. Són el perill notori de violència per a les persones o de danys greus per a les coses, l’ocupació il·legal del centre o el perill cert que es produeixi, i les irregularitats en el treball que impedeixin greument el procés normal de producció. No es pot acordar per la mera existència de la vaga. Si s’acorda legalment, s’ha de comunicar a l’autoritat laboral en el termini de dotze hores.
- Atenció. Un tancament patronal sense suport en aquests supòsits es pot considerar una vulneració del dret de vaga. Convé consultar abans d’adoptar-lo.
Serveis mínims i serveis de seguretat i manteniment
Durant la vaga conviuen dues figures de naturalesa i procediment diferents, que es confonen amb freqüència.
Els serveis mínims són els que s’han de prestar en empreses encarregades de serveis públics o de reconeguda i inajornable necessitat. Els fixa unilateralment l’autoritat governativa competent, estatal o autonòmica segons l’àmbit del servei, i no són objecte de negociació amb el comitè de vaga. Una vegada fixats, correspon a l’empresa organitzar la seva cobertura, designant nominalment el personal amb criteris objectius i proporcionats i comunicant-ho a les persones afectades. El seu incompliment pot implicar responsabilitats disciplinàries, administratives i fins i tot penals.
Els serveis de seguretat i manteniment són els imprescindibles per a preservar les persones, les instal·lacions, les matèries primeres i els equips, i per a permetre la represa posterior de l’activitat. Afecten qualsevol empresa, presti o no serveis essencials. Es designen prèvia negociació amb el comitè de vaga, amb criteris de necessitat i proporcionalitat.
En una vaga general no sol existir un comitè de vaga propi en cada empresa, més enllà del comunicat pels sindicats convocants. Això no eximeix a l’empresa de buscar la participació de la part social, valorant en cada cas qui són els interlocutors adequats.
- Atenció. Si el personal designat no es presenta, l’empresa pot recórrer a altres mitjans propis o externs únicament per a suplir-lo, i mai per a substituir el treball ordinari dels vaguistes.
Límits a l’esquirolatge
L’article 6.5 del Reial decret llei 17/1977 prohibeix substituir els vaguistes per altres treballadors a l’empresa. La doctrina constitucional ha estès aquesta prohibició a l’esquirolatge intern, que consisteix a utilitzar personal no vaguista per a tasques que no li corresponen, i a l’esquirolatge tecnològic i organitzatiu, que suposa recórrer a mitjans, procediments o configuracions diferents dels ordinaris per a neutralitzar o reduir sensiblement l’impacte de l’aturada.
Abans d’adoptar o mantenir qualsevol mesura organitzativa o tecnològica durant la vaga, escau valorar si estava planificada amb anterioritat, si respon a una causa aliena al conflicte i si el seu ús aquest dia es manté dins de l’habitual.
- Atenció. Les eines que l’empresa utilitza amb normalitat no plantegen problemes, però la seva activació o reforç específic per al dia de vaga sí que es pot qüestionar. Convé revisar automatismes, desviaments de trucades i contractes de suport.
Piquets i ocupació del centre
Els treballadors i els seus representants poden informar de la convocatòria i promoure el seu seguiment de manera pacífica. Els piquets són lícits mentre es limitin a aquesta funció informativa. Deixen de ser-ho quan impedeixen l’accés al centre, bloquegen portes o exerceixen violència, amenaces o coaccions sobre els qui decideixen treballar.
L’ocupació del centre de treball està prohibida. No ho és, en canvi, la mera permanència pacífica dels vaguistes als seus llocs, sense violència, danys ni perill per a persones o béns.
- Atenció. Davant d’incidents que comprometin la seguretat, l’empresa ha de documentar els fets i, si calgués, sol·licitar la intervenció de les forces i cossos de seguretat. Un registre amb dates, hores i testimonis facilita qualsevol actuació posterior.
Efectes laborals i de Seguretat Social
La participació en una vaga legal suspèn el contracte de treball. Durant aquest període la persona no presta serveis ni percep el salari corresponent.
L’empresa pot descomptar la part proporcional del salari base i dels complements salarials, com també de les pagues extraordinàries. No es descompten els complements extrasalarials. El descompte no ha de superar el temps real de vaga, ni afectar la durada o retribució de les vacances, els complements de presencialitat o incentius que no depenguin directament del temps treballat. En la nòmina s’ha de reflectir amb un concepte específic, com a «absència per vaga».
En matèria de Seguretat Social, els vaguistes passen a situació d’alta especial. Se suspèn l’obligació de cotitzar durant la vaga, i l’empresa ha de presentar la relació nominal de treballadors el contracte dels quals queda suspès en el termini de cinc dies naturals a partir del següent al del cessament en el treball. La data de reincorporació s’ha de comunicar en la mateixa forma i termini.
- Atenció. Un descompte superior al temps real, o la pèrdua d’incentius o valoracions desvinculades del temps treballat, pot ser declarat nul i donar lloc a una indemnització per mal moral.
Després de la vaga
Els treballadors s’han de reincorporar en les mateixes condicions, sense cap represàlia. L’exercici legítim del dret de vaga no és un incompliment laboral i no es pot sancionar. Només hi pot haver actuació disciplinària si, durant la vaga, va concórrer una falta laboral greu, valorada cas per cas.
Actuacions recomanades
- Elabori un pla de contingència per centre i activitat.
- Identifiqui els serveis de seguretat i manteniment i iniciï la seva negociació amb la part social.
- Comprovi si la seva activitat està subjecta a serveis mínims i, si és el cas, designi nominalment el personal.
- Revisi les comunicacions internes per a evitar missatges que puguin interpretar-se com a pressió o dissuasió.
- Documenti amb antelació les mesures organitzatives i la seva justificació.
- Implanti un canal per a registrar incidències i conservi proves.
- Prepari la nòmina amb el concepte específic d’absència per vaga i la gestió de l’alta especial en el Sistema RED.
- Consulti amb el despatx qualsevol mesura organitzativa o tecnològica que pugui afectar el desenvolupament de la vaga.
L’empresa ha de mantenir obert el centre, respectar la llibertat dels qui decideixen treballar i dels qui secunden la vaga, i abstenir-se de substituir aquests últims per qualsevol via. Les obligacions de més risc són la designació negociada dels serveis de seguretat i manteniment, el compliment dels serveis mínims quan n’hi hagi, i l’ajust precís del descompte salarial i de les comunicacions a la Seguretat Social. L’anticipació i la documentació són la millor protecció enfront d’eventuals reclamacions.
QUÈ HA DE CONSTAR EN ELS ESTATUTS PERQUÈ EL COMPLIMENT D’UN PACTE DE SOCIS SIGUI EXIGIBLE ALS FUTURS SOCIS?
Un pacte de socis vincula, per regla general, només als qui el signen i no és oposable a la societat. La prestació accessòria permet portar el seu compliment als estatuts, de manera que obligui també als qui entrin després com a socis i el seu incompliment pugui donar lloc a la pèrdua d’aquesta condició.
Llegir més
En moltes societats limitades, els socis regulen les seves relacions en un pacte de socis o en un protocol familiar. S’acorden regles sobre la transmissió de participacions, la presa de decisions, la permanència en la societat o la sortida dels socis. No obstant això, aquests pactes tenen una limitació coneguda. Per la seva naturalesa obligacional, només vinculen als qui els han signat i no són oposables a la societat, de manera que el seu incompliment no pot ser sancionat, en principi, amb mecanismes propis del dret de societats.
Una de les fórmules utilitzades per a superar aquesta limitació consisteix a incloure en els estatuts una prestació accessòria el contingut de la qual sigui subscriure i complir el pacte de socis.
- Atenció. Si la seva societat compta amb un pacte de socis o protocol familiar, convé comprovar si les seves previsions estan reflectides en els estatuts. En cas de no estar-ho, el seu compliment només es podrà reclamar entre els signants.
Què és una prestació accessòria
Les prestacions accessòries són obligacions dels socis diferents de les aportacions al capital. Poden consistir a donar, fer o no fer, i ser gratuïtes o retribuïdes. L’article 86 de la Llei de societats de capital permet establir-les en els estatuts, sempre que s’expressi el seu contingut concret i determinat, el seu caràcter gratuït o retribuït i les eventuals astriccions per incompliment.
En tenir caràcter estatutari i constar en el Registre Mercantil, la prestació obliga a qui adquireixi després les participacions a les quals va aparellada. L’adquirent no necessita prestar un consentiment addicional diferent del que suposa adquirir la participació.
- Atenció. La inscripció en el Registre Mercantil és el que dona a la prestació eficàcia enfront de futurs socis. Una clàusula no inscrita no té aquest efecte.
El pacte de socis i la seva limitada eficàcia
L’article 29 de la Llei de societats de capital disposa que els pactes reservats entre els socis no són oposables a la societat. Això significa que el seu incompliment no permet, per si sol, excloure el soci, deixar sense efecte una transmissió ni impugnar acords socials, excepte supòsits excepcionals com el pacte adoptat per tots els socis.
Qui opta per mantenir el pacte al marge dels estatuts renuncia també a la publicitat registral i a la seva oposabilitat enfront de tercers que no van intervenir en la seva redacció.
- Atenció. Que un pacte sigui vàlid entre els signants no implica que pugui fer-se valer enfront de la societat o enfront dels qui arribin després com a socis.
Criteri de la Direcció General de Seguretat Jurídica i Fe Pública
La Resolució de 10 de juny de 2026 analitza el recurs interposat contra la negativa d’un registrador mercantil de Sevilla a inscriure un article estatutari. La clàusula imposava a tots els socis, amb independència del seu nombre de participacions, la prestació accessòria de subscriure i complir fidelment el pacte de socis recollit en una escriptura pública identificada amb el seu notari, data i número de protocol. La prestació era gratuïta, i el seu incompliment, voluntari o involuntari, permetia a la societat excloure el soci conforme als articles 350 i següents de la Llei de societats de capital, previ acord de la junta general. El registrador va suspendre la inscripció per considerar que el contingut de la prestació no constava de manera concreta i determinada en els estatuts.
La Direcció General va estimar el recurs i va revocar la qualificació. El seu raonament pot resumir-se així.
- No és exigible transcriure íntegrament el pacte en els estatuts. N’hi ha prou que l’obligació estigui objectivament identificada i sigui determinable, és a dir, que el seu contingut es pugui fixar sense necessitat d’un nou conveni i sense que depengui de l’arbitri d’una de les parts.
- En constar el contingut en una escriptura pública ressenyada en els estatuts, pot ser conegut tant pels socis actuals com pels qui pretenguin adquirir participacions.
- La falta de publicació del pacte en el Registre Mercantil no n’impedeix la inscripció. La publicitat dels protocols familiars prevista en el Reial decret 171/2007 és voluntària i té valor de mera publicitat notícia.
- Qui desitgi entrar en la societat i no vulgui assumir el risc de quedar vinculat per un pacte que desconeix pot condicionar l’operació al fet que el venedor l’informi del seu contingut.
- Aquest criteri ja figurava en resolucions anteriors, entre elles les de 26 de juny de 2018, 11 d’octubre i 29 de novembre de 2024 i 3 de juny de 2026, i es veu reforçat per l’article 11.2 de la Llei 28/2022 de foment de l’ecosistema de les empreses emergents.
Atenció. El criteri exigeix que l’escriptura s’identifiqui amb precisió en els estatuts i que el seu contingut es pugui conèixer. Una referència imprecisa o a un document no públic pot donar lloc a la suspensió de la inscripció.
La resolució es pronuncia sobre un punt concret, que és si pot ser objecte de prestació accessòria l’obligació de subscriure i complir un pacte de socis identificat en escriptura pública. No decideix sobre l’eficàcia societària del contingut dels pactes, que poden ser de molt diversa índole.
A més, la transmissió de participacions afectes a una prestació accessòria requereix l’autorització de la societat conforme a l’article 88 de la Llei de societats de capital. La Direcció General entén que, amb això, el soci no queda atrapat en la societat, ja que pot transmetre les seves participacions amb les seves obligacions corresponents.
Conseqüències de l’incompliment
Una vegada configurat el compliment del pacte com a prestació accessòria, el seu incompliment pot implicar la pèrdua de la condició de soci. La resolució es refereix tant a l’incompliment voluntari, conforme a l’article 350 de la Llei de societats de capital, com a l’involuntari, quan els estatuts prevegin expressament l’exclusió, conforme a l’article 89.2.
En la clàusula examinada, l’exclusió requeria un acord de la junta general, òrgan competent per a determinar l’existència i gravetat de l’incompliment, i no impedia a la societat reclamar els danys i perjudicis causats amb abonament de l’interès legal.
Actuacions recomanades
- Revisi si la societat compta amb pacte de socis o protocol familiar i quines previsions convindria reforçar amb efectes societaris.
- Formalitzi el pacte en escriptura pública, de manera que es pugui identificar amb notari, data i número de protocol.
- Redacti la clàusula estatutària identificant l’escriptura, el caràcter gratuït o retribuït de la prestació i les conseqüències de l’incompliment.
- Aprovi el canvi d’estatuts amb el suport de tots els socis, i comprovi que el pacte hagi estat subscrit per tots ells.
- Revisi el contingut del pacte, per a evitar disposicions contràries a la llei o a normes imperatives.
- Informi els socis i, en operacions de transmissió, al comprador, de l’existència del pacte i del seu caràcter vinculant.
- Prevegi el procediment d’exclusió i la intervenció de la junta general.
- Consulti amb el despatx abans d’atorgar l’escriptura, per valorar el risc de qualificació negativa.
La Direcció General de Seguretat Jurídica i Fe Pública admet que una societat limitada inclogui en els seus estatuts una prestació accessòria consistent a subscriure i complir un pacte de socis, sempre que consti en una escriptura pública degudament identificada i el seu contingut sigui determinable. Aquesta tècnica permet dotar al pacte d’eficàcia societària enfront de futurs socis i reforçar el seu compliment. El criteri no està exempt de discussió en la pràctica registral i judicial, per la qual cosa convé una redacció acurada i una anàlisi prèvia de cada cas.
INGRÉS DEL 2N TERMINI DE LA DECLARACIÓ ANUAL DE L’IRPF. NOVEMBRE 2026
Si ha optat per fraccionar el pagament de l’IRPF en dos terminis, el pròxim dia 5 de novembre de 2026 inclusivament, es compleix el termini per a efectuar l’ingrés del segon termini de la renda de l’exercici 2025.
Llegir més
Li recordem que si ha optat per fraccionar el pagament de l’IRPF 2025 en dos terminis, el pròxim dia 5 de novembre es compleix el termini per a efectuar l’ingrés (40% restant del deute tributari) del segon termini de la renda de l’exercici 2025.
Els contribuents que hagin optat per fraccionar el pagament de l’IRPF en dos terminis i, a més, hagin domiciliat el pagament del segon termini en l’Entitat col·laboradora en la qual efectuaren l’ingrés del primer termini, no caldrà que emplenin cap model (en aquest cas, model 102), ja que el lliurament en la citada Entitat col·laboradora del document d’ingrés, model 100, amb les dades de la domiciliació degudament emplenades, serveix com a ordre de deute en compte d’aquest segon termini.
Els contribuents que, havent optat per fraccionar el pagament, no hagin domiciliat el segon termini en Entitat col·laboradora, hauran d’efectuar directament l’ingrés d’aquest termini fins al dia 5 de novembre de 2026 inclusivament, mitjançant la presentació del model 102, degudament emplenat.